
Sachversicherungen
Haftung, Hausrat und Gebäude unterscheiden
Bei Haftpflicht geht es um gesetzliche Ansprüche anderer Personen. Hausrat umfasst bewegliche Einrichtungs- und Gebrauchsgegenstände; Wohngebäudeschutz bezieht sich auf das versicherte Haus und seine vereinbarten Bestandteile. Die Kfz-Haftpflicht schützt Geschädigte im Straßenverkehr, eine Kaskoversicherung kann Schäden am eigenen Fahrzeug decken. Jeder Vertrag deckt ein eigenes Interesse und ergänzt die übrigen nach Bedarf.
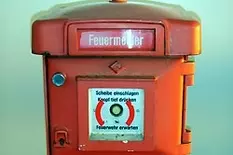 Wenn der Feuermelder genutzt wird, ists schon zu spät - ein schaden ist eingetreten. Sachversicherungen wie Feuerversicherungen sollen diese Schäden ausgleichen.
Foto: Markus Lenk
Bausteine nach Haushalt und Eigentum auswählen
Zur Sachversicherung gehören private Haftpflicht, Tierhalterhaftpflicht, Hausrat, Kfz-Haftpflicht und Kasko sowie Wohngebäudeschutz. Rechtsschutz übernimmt je nach Tarif Kosten bestimmter Rechtsstreitigkeiten. Gewerbliche Haftungs- oder Sachrisiken gehören in eigenständige betriebliche Verträge. Zusätzliche Bausteine wie Fahrraddiebstahl oder Elementargefahren gelten nur nach der jeweiligen Vereinbarung. Bei der Auswahl helfen drei Fragen: Was wäre beschädigt? Wer könnte Ansprüche stellen? Welche Summe könnte den finanziellen Spielraum übersteigen?
Versicherungswerte aktuell halten
Der Wiederbeschaffungswert der Einrichtung, der Umfang des Gebäudes und die Fahrzeugnutzung können sich mit der Zeit ändern. Unterversicherung kann die Erstattung mindern, wenn keine passende Vertragsregel greift. Nach Umzug, Renovierung, wertvollen Anschaffungen oder Fahrzeugwechsel sollten Versicherungsort, Summe und Nutzung mit dem Vertrag abgeglichen werden. Die Verbraucherzentrale ordnet Kfz-Haftpflicht und Kaskoschutz ein.
Einzelne Schutzarten
- Private Haftpflichtversicherung
- Tierhalterhaftpflicht
- Hausratversicherung
- Kfz-Haftpflichtversicherung
- Teilkasko und Vollkasko
- Wohngebäudeversicherung
Pflichtschutz betrifft die Kfz-Haftpflicht. Bei übrigen Sachrisiken steht der mögliche Vermögensverlust im Vordergrund: etwa der Ersatz von Einrichtung nach einem Brand oder die Reparatur des eigenen Hauses nach Leitungswasser. Wer Mieter ist, hat andere Sachwerte als ein Hauseigentümer. Für Betriebe zählen Waren und Arbeitsmittel; deren Risiken können private Policen nicht pauschal mitversichern.
